
COREDO – EU Legal & Compliance Services Expertní právní poradenství, licencování finančních služeb (EMI, PSP, CASP dle MiCA) a AML/CFT compliance v rámci celé Evropské unie. Se sídlem v Praze poskytujeme komplexní regulační řešení v Německu, Polsku, Litvě a ve všech 27 členských státech EU.

Nikita Veremeev
13.11.2025 | 6 minutové čtení
Aktualizováno: 15.10.2026
EMI licence (Electronic Money Institution): je oprávnění k vydávání elektronických peněz, otevírání elektronických peněženek a úschově prostředků klientů. Taková licence umožňuje fintech společnostem vydávat vlastní platební karty, poskytovat IBAN pro zahraniční společnosti a zajišťovat přístup k mezinárodním platebním systémům SEPA a SWIFT.
PSP licence (Payment Service Provider) - je licence poskytovatele platebních služeb, která umožňuje provádět platby, převody, hromadné výplaty a konverzi měn bez uchovávání prostředků klientů na vlastních účtech. PSP licence - optimální nástroj pro služby, kde klíčovou výhodou je rychlost spuštění a flexibilita obchodního modelu.
Základem regulace obou licencí je směrnice PSD2, která stanovuje standardy pro platební instituce, elektronické peněženky a další fintech řešení v EU. Praxe COREDO potvrzuje: správná volba licence určuje nejen možnosti škálování, ale i odolnost vůči regulačním změnám, které se v posledních letech stávají stále přísnějšími.
Hlavní rozdíly mezi EMI a PSP
Porozumění rozdílům mezi EMI a PSP určuje nejen možnosti práce s elektronickými penězi a platbami, ale i míru kontroly, kterou uživatel získává nad svými prostředky.
Funkce a možnosti EMI
EMI licence otevírá pro fintech nejširší spektrum možností:
- Emise elektronických peněz: právo vydávat elektronické peníze a zajišťovat jejich oběh v rámci platebních služeb, elektronických peněženek a mobilních aplikací.
- Otevírání účtů a elektronických peněženek: klientům jsou k dispozici individuální IBAN, víceměnové účty, integrace se SEPA a SWIFT pro mezinárodní platby.
- Uchovávání prostředků klientů: prostředky klientů jsou chráněny zásadou segregace, což zvyšuje důvěru ke službě.
- Vydávání platebních karet: možnost emise vlastních karet (Visa, Mastercard apod.), což je obzvlášť žádané u startupů, digitálních bank a mobilních peněženek.
- Přístup k mezinárodním platebním infrastrukturám: přímé připojení k SEPA a SWIFT, vydávání IBAN pro zahraniční společnosti.
Projekt realizovaný v COREDO pro evropský fintech-startup s víceměnovými elektronickými peněženkami ukázal, že EMI licence se stává klíčem k vstupu na trh B2B a B2C platebních služeb, SaaS platforem a tržišť.
Funkce PSP
PSP licence je nástroj pro společnosti, které nepotřebují uchovávat prostředky klientů:
- Provádění plateb bez uchovávání prostředků: PSP funguje jako platební operátor, zajišťující okamžité převody, hromadné výplaty, směnu měn, ale neakumuluje klientské prostředky.
- Hromadné platby a konverze měn: PSP licence je žádaná pro služby hromadných výplat (např. platformy pro freelancery, tržiště), stejně jako pro směnárny a služby pro výplatu mezd.
- Otevírání účtů pro klienty: je možné poskytovat IBAN pro zahraniční společnosti, přitom bez práva uchovávat prostředky po delší dobu.
- Omezení v uchovávání prostředků: PSP nesmí zadržovat prostředky klientů déle než stanovenou dobu (obvykle 24–48 hodin), což ukládá omezení obchodnímu modelu.
Zkušenost COREDO při doprovodu registrace PSP licence pro platformu hromadných plateb v Česku ukázala, že takový formát umožňuje rychle spouštět služby pro e‑commerce, SaaS a mezinárodní platby s minimálními náklady na compliance.
Srovnávací tabulka: EMI a PSP
| Parametr | EMI licence | PSP licence |
|---|---|---|
| Uchovávání prostředků | Ano | Ne |
| Emise elektronických peněz | Ano | Ne |
| Vydávání platebních karet | Ano | Ne |
| Otevírání účtů/peněženek | Ano | Ano |
| Přístup k SEPA/SWIFT | Ano | Omezený |
| IBAN pro zahraniční společnosti | Ano | Ano |
| Minimální kapitál | 350 000 EUR | 20 000 / 50 000 / 125 000 EUR (v závislosti na službách) |
| Doba získání | 6–12 měsíců | 3–6 měsíců |
| Požadavky AML | Vysoké | Střední |
| Omezení transakcí | Ano (sEMI, EMI) | Ano (sPI, PSP) |
EMI nebo PSP: jak vybrat licenci pro fintech
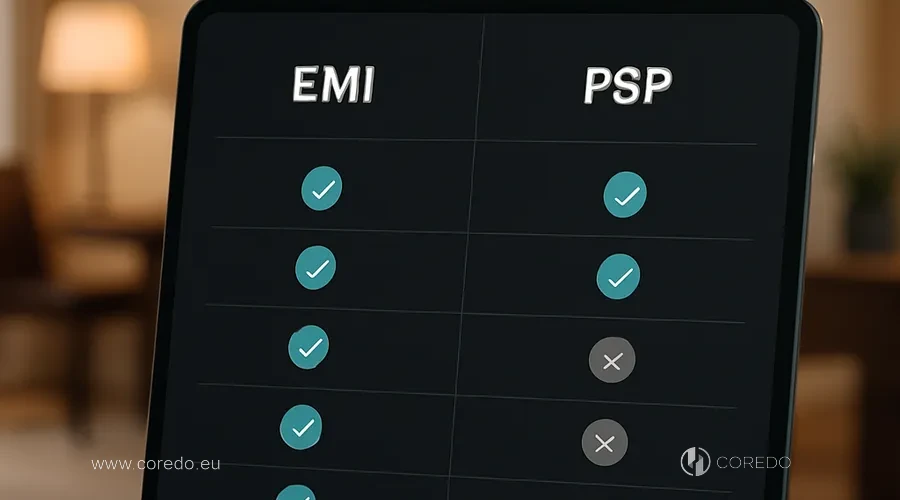
Výběr licence pro fintech závisí na specifikách vašich služeb a požadavcích na emisi elektronických peněz.
Kdy je potřeba licence EMI?
EMI licence je nezbytná, pokud:
- Spouštíte elektronické peněženky, digitální nebo online banku, mobilní peněženku s uchováváním prostředků, vydáváním karet a integrací s mezinárodními platebními systémy.
- Plánujete rozšíření platební služby: vstup na mezinárodní trhy, práci se zahraničními klienty, poskytování IBAN.
- Budujete fintech platformu s emisí elektronických peněz - například pro SaaS, marketplace, kryptoprůmysl nebo B2B/B2C služby.
Řešení vyvinuté v COREDO pro evropský fintech umožnilo nejen legálně vydávat elektronické peníze, ale také integrovat službu se SEPA a SWIFT, což se stalo hybnou silou expanze na trhy EU a Asie.
Kdy je potřeba licence PSP?
PSP licence je optimální, pokud:
- Váš obchodní model předpokládá hromadné platby, převody, směnu měn, vyplácení mezd - neuchováváte prostředky klientů, pouze zajišťujete jejich rychlé zpracování.
- Vyžaduje se rychlé Licencování a spuštění: lhůty pro získání PSP licence jsou kratší a požadavky na základní kapitál a compliance jsou nižší.
- Práce se zahraničními klienty: PSP licence je vhodná pro služby hromadných plateb, e‑commerce, SaaS, platformy pro freelancery a směnárny.
Praxe COREDO ukázala, že PSP licence je efektivní volbou pro platformy, kde je prioritou rychlost uvedení produktu na trh a flexibilita při škálování.
EMI a PSP pro mezinárodní podnikání, příklady
EMI pro startup s elektronickými peněženkami: Jeden z klientů COREDO – fintech startup z EU získal EMI licenci v Litvě pro spuštění multivalutových peněženek, integraci se SEPA a vydávání vlastních karet. To umožnilo přilákat korporátní klienty z EU a Asie a také zajistit úschovu prostředků s maximální ochranou.
PSP pro platformu hromadných plateb: Pro SaaS platformu, která pracuje s freelancery a dodavateli po celém světě, tým COREDO zrealizoval projekt získání PSP licence v České republice. Tento přístup zajistil rychlé spuštění služby hromadných plateb a minimální náklady na compliance.
EMI vs PSP pro e‑commerce a marketplace: Pro velké marketplace a e‑commerce služby poskytuje EMI licence více výhod díky možnosti emise elektronických peněz, úschově prostředků a integraci s mezinárodními platebními branami. PSP licence je volbou pro služby, kde je důležitá rychlost vypořádání a není potřeba uchovávat prostředky.
EMI a PSP: regulace a požadavky v EU a ve světě
Regulace a požadavky na EMI a PSP v EU i v zahraničí představují přísný systém pravidel zaměřený na zajištění stability, transparentnosti a bezpečnosti finančních operací. Pro úspěšné působení na tomto trhu musí společnosti pečlivě zohlednit minimální základní kapitál i finanční a organizační požadavky stanovené regulátory EU a dalších jurisdikcí.
Minimální základní kapitál a požadavky na finance
- Licence EMI: minimální základní kapitál – 350 000 EUR. Pro malé EMI (sEMI) od 50 000 EUR, ale s omezeními týkajícími se obratu a geografického rozsahu.
- Licence PSP: minimální základní kapitál závisí na službách: 20 000 EUR pouze pro poukazování peněz, 50 000 EUR pro služby iniciování platby, 125 000 EUR pro celý rozsah platebních služeb. Pro malé PSP (sPI) od 20 000 EUR, rovněž s omezeními týkajícími se objemu transakcí.
Tým COREDO vždy doporučuje brát v úvahu nejen formální požadavky, ale i očekávání trhu: regulátoři často posuzují dostatečnost kapitálu vzhledem k podnikatelskému plánu a předpokládaným rizikům.
Doba získání licence
- Licence EMI: od 6 do 12 měsíců, v závislosti na jurisdikci, složitosti korporátní struktury a úplnosti dokumentace.
- Licence PSP: od 3 do 6 měsíců, což umožňuje rychlejší spuštění služeb hromadných plateb a mezinárodních převodů.
V praxi se COREDO setkalo s případy, kdy při důkladné přípravě a spolupráci s regulátorem činila doba získání licence PSP v Estonsku méně než 4 měsíce.
Požadavky AML a KYC
- Licence EMI: přísné procedury AML (boj proti praní špinavých peněz) a KYC (poznání klienta), povinné zavedení CDD (zákaznická prověrka) a EDD (rozšířená prověrka), pravidelné audity a vykazování.
- Licence PSP: požadavky na AML a KYC jsou rovněž vysoké, ale rozsah vnitřní kontroly a hloubka prověrek klientů jsou poněkud nižší.
Projekt AML konzultací realizovaný v COREDO pro velký platební institut na Slovensku ukázal, že systematický přístup k dodržování předpisů umožňuje nejen minimalizovat regulační rizika, ale i zvýšit důvěru bank a partnerů.
EMI a PSP: srovnání podle jurisdikcí
Srovnání EMI a PSP v různých jurisdikcích ukazuje, jak volba země ovlivňuje možnosti, náklady a rychlost získání licence. V každé jurisdikci jsou specifika regulace, kapitálové požadavky a dostupné služby pro platební instituce.
EMI a PSP v Litvě
Litva - jeden z lídrů EU podle počtu vydaných licencí EMI a PSP. Výhody:
- Rychlé lhůty posuzování žádostí (6–9 měsíců pro EMI, 3–5 měsíců pro PSP).
- Transparentní požadavky na základní kapitál a korporační strukturu.
- Rozvinutá infrastruktura pro fintech.
Pro rozsáhlé B2B/B2C služby je v Litvě výhodnější volit EMI, pro startupy a služby hromadných plateb – PSP.
EMI a PSP licence v České republice
Český regulátor se zaměřuje na transparentnost a předvídatelnost postupů. Specifika:
- Stabilní požadavky na základní kapitál.
- Důraz na AML postupy a zveřejňování skutečných vlastníků.
- Možnost registrace jak jako EMI, tak PSP s minimálními byrokratickými překážkami.
Řešení realizované COREDO pro platformu hromadných plateb potvrdilo: PSP licence v Česku je optimální volba pro rychlé spuštění a škálování.
EMI a PSP v Estonsku
Estonsko aktivně podporuje fintech startupy:
- Zjednodušené registrační postupy.
- Elektronická komunikace s regulátorem.
- Možnost získání e-Residency pro zahraniční zakladatele.
Pro společnosti zaměřené na mezinárodní platby a elektronické peněženky otevírá EMI licence v Estonsku široké perspektivy.
EMI a PSP v Singapuru
Singapur - jeden z nejvíce technologicky vyspělých a regulovaných trhů v Asii:
- Přísné požadavky na compliance a finanční výkaznictví.
- Vysoká vstupní bariéra pro licence EMI a PSP.
- Nutnost mít místního ředitele a tajemníka, transparentní korporátní struktura.
Tým COREDO realizoval projekt registrace platební společnosti v Singapuru pro asijský fintech, což umožnilo klientovi legálně pracovat s elektronickými penězi a mezinárodními platbami, integrovat se s lokálními bankami a platebními bránami.
Jak zaregistrovat platební společnost a získat licenci?
Proces registrace platební společnosti a získání licence vyžaduje jasné pořadí kroků a přesné dodržování všech požadavků regulátorů.
Příprava obchodního modelu a struktury korporace
- výběr jurisdikce: analýza požadavků, lhůt a nákladů na licencování, zvláštností regulace.
- Vypracování obchodního modelu: určení cílových trhů, platebních scénářů, integrace se SEPA, SWIFT a IBAN.
- Korporátní struktura a kontrola beneficientů: zveřejnění struktury vlastnictví, příprava schématu řízení, jmenování klíčových osob.
Jasný obchodní model a transparentní struktura jsou základem úspěšného licencování.
Shromáždění dokumentů k podání žádosti
- Finanční výkazy: příprava prognóz, potvrzení zdrojů kapitálu.
- Interní normativní dokumenty: politiky AML/KYC, postupy CDD a EDD, požadavky na compliance.
- Sada dokumentů pro regulátora: stanovy, informace o beneficientech, životopisy klíčových zaměstnanců.
Profesionální doprovod v této fázi výrazně snižuje riziko odmítnutí.
Proces podání žádosti a komunikace s regulátorem
- Podání žádosti: elektronická nebo papírová forma, v závislosti na jurisdikci.
- Komunikace s regulátorem: odpovědi na dotazy, poskytnutí dodatečných dokumentů, účast na pohovorech.
- Audit platebních systémů: předvedení souladu s vnitřními a mezinárodními standardy.
Správná komunikace s regulátorem umožňuje urychlit proces udělení licence a vyhnout se dalším kontrolám.
Otevření účtu a spuštění operací
- Bankovní podpora: výběr banky, příprava balíčku dokumentů, absolvování compliance procedur.
- Otevření účtu EMI/PSP: získání IBAN, integrace s platebními bránami.
- Zahájení operací: testování platebních scénářů, připojení klientů, spuštění hromadných a mezinárodních plateb.
Komplexní podpora ve všech fázích zajišťuje úspěšné spuštění a škálování podnikání.
Závěry a doporučení
- Jak si vybrat licenci: EMI nebo PSP? Řiďte se obchodním modelem, plány na ukládání prostředků, škálováním a cílovými trhy. Pro elektronické peněženky, digitální banky a služby s ukládáním prostředků volte EMI. Pro hromadné platby, směnu měn a rychlé spuštění - PSP.
- Praktické kroky pro registraci a spuštění: jasný obchodní model, průhledná struktura, kvalitní příprava dokumentů a profesionální podpora jsou zárukou úspěšného licencování.
- Tipy pro minimalizaci rizik a dodržování AML: zavádějte moderní AML/KYC postupy, pravidelně aktualizujte compliance dokumenty, investujte do školení zaměstnanců.
- Jak vybrat spolehlivého partnera pro právní podporu: věnujte pozornost zkušenostem, odbornosti a dostupnosti realizovaných případů ve vaší jurisdikci. Komplexní přístup snižuje regulační rizika a urychluje vstup na trh.
Často kladené otázky (FAQ)
Jaké licence jsou potřeba pro finanční podnikání?
Pro spuštění fintech služby v EU a v zahraničí bude potřeba licence EMI nebo PSP, a také další povolení pro práci s kryptoměnami, masovými platbami a směnou měn.
Jak otevřít účet v zahraniční bance?
Je nutné připravit balík dokumentů (stanovy, korporátní struktura, údaje o beneficientích), projít compliance postupy a potvrdit legálnost zdrojů prostředků. Profesionální podpora pomáhá projít procesem ve všech fázích.
Co je to AML a jak ho dodržovat?
AML (Anti-Money Laundering) – soubor opatření pro prevenci praní špinavých peněz, zahrnující KYC, CDD, EDD, interní politiky a pravidelné vykazování. Pro EMI a PSP je zavedení efektivního AML systému povinným požadavkem regulátora.
Jak právně ochránit podnikání?
Doporučuje se vytvářet transparentní korporátní strukturu, zavádět interní normativní dokumenty, pravidelně provádět audit platebních systémů a udržovat aktuálnost compliance postupů.
Jak vybrat spolehlivého poradenského partnera?
Posuzujte zkušenosti, odbornost, počet realizovaných případů a transparentnost komunikace. Komplexní přístup zajišťuje dlouhodobou udržitelnost a minimalizaci regulatorních rizik.