
COREDO – EU Legal & Compliance Services Экспертный юридический консалтинг, лицензирование финансовых услуг (EMI, PSP, CASP согласно MiCA) и AML/CFT комплаенс на всей территории Евросоюза. С главным офисом в Праге, мы обеспечиваем комплексные регуляторные решения в Германии, Польше, Литве и во всех 27 странах-членах ЕС
Gregory Lutsenko
13.11.2025 | 6 мин чтения
Обновлено: 15.10.2026
EMI лицензия (Electronic Money Institution): это разрешение на выпуск электронных денег, открытие электронных кошельков и хранение средств клиентов. Такая лицензия позволяет финтех-компаниям выпускать собственные платежные карты, предоставлять IBAN для иностранных компаний и обеспечивать доступ к международным платежным системам SEPA и SWIFT.
PSP лицензия (Payment Service Provider) - это лицензия платежной системы, позволяющая проводить платежи, переводы, массовые выплаты и конвертацию валют без хранения средств клиентов на собственных счетах. PSP лицензия - оптимальный инструмент для сервисов, где ключевое преимущество - скорость запуска и гибкость бизнес-модели.
В основе регулирования обеих лицензий лежит Директива PSD2, определяющая стандарты для платежных институтов, электронных кошельков и других финтех-решений в ЕС. Практика COREDO подтверждает: корректный выбор лицензии определяет не только возможности масштабирования, но и устойчивость к регуляторным изменениям, которые в последние годы становятся все более жесткими.
Основные различия между EMI и PSP
Понимание различий между EMI и PSP определяет не только возможности работы с электронными деньгами и платежами, но и степень контроля, которую получает пользователь над своими средствами.
Функционал и возможности EMI
EMI лицензия открывает для финтеха максимальный спектр возможностей:
- Эмиссия электронных денег: право выпускать электронные деньги и обеспечивать их обращение в рамках платежных сервисов, электронных кошельков, мобильных приложений.
- Открытие счетов и электронных кошельков: клиентам доступны индивидуальные IBAN, мультивалютные счета, интеграция с SEPA и SWIFT для международных платежей.
- Хранение средств клиентов: средства клиентов защищены по принципу сегрегации, что повышает доверие к сервису.
- Выпуск платежных карт: возможность эмитировать собственные карты (Visa, Mastercard и др.), что особенно востребовано для стартапов, цифровых банков, мобильных кошельков.
- Доступ к международным платежным инфраструктурам: прямое подключение к SEPA, SWIFT, выдача IBAN для иностранных компаний.
Реализованный в COREDO проект для европейского финтех-стартапа с мультивалютными электронными кошельками показал, что EMI лицензия становится ключом к выходу на рынок B2B и B2C платежных сервисов, SaaS-платформ и маркетплейсов.
Функционал PSP
PSP лицензия - инструмент для компаний, которым не требуется хранить средства клиентов:
- Осуществление платежей без хранения средств: PSP выступает как платежный оператор, обеспечивая мгновенные переводы, массовые выплаты, обмен валют, но не аккумулирует клиентские средства.
- Массовые платежи и конвертация валют: PSP лицензия востребована для сервисов массовых выплат (например, фриланс-платформ, маркетплейсов), а также для обменных пунктов и сервисов по выплате зарплаты.
- Открытие счетов для клиентов: возможно предоставление IBAN для иностранных компаний, Вместе с тем без права хранения средств на длительный срок.
- Ограничения по хранению средств: PSP не может удерживать средства клиентов дольше установленного срока (обычно 24–48 часов), что накладывает ограничения на бизнес-модель.
Опыт COREDO в сопровождении регистрации PSP лицензии для платформы массовых платежей в Чехии показал, что такой формат позволяет быстро запускать сервисы для e-commerce, SaaS и международных выплат с минимальными затратами на комплаенс.
Сравнительная таблица: EMI и PSP
| Параметр | EMI лицензия | PSP лицензия |
|---|---|---|
| Хранение средств | Да | Нет |
| Эмиссия электронных денег | Да | Нет |
| Выпуск платежных карт | Да | Нет |
| Открытие счетов/кошельков | Да | Да |
| Доступ к SEPA/SWIFT | Да | Ограниченный |
| IBAN для иностранных компаний | Да | Да |
| Минимальный капитал | 350 000 EUR | 20 000 / 50 000 / 125 000 EUR (в зависимости от услуг) |
| Сроки получения | 6–12 месяцев | 3–6 месяцев |
| AML требования | Высокие | Средние |
| Ограничения по транзакциям | Есть (sEMI, EMI) | Есть (sPI, PSP) |
EMI или PSP: как выбрать лицензию для финтеха
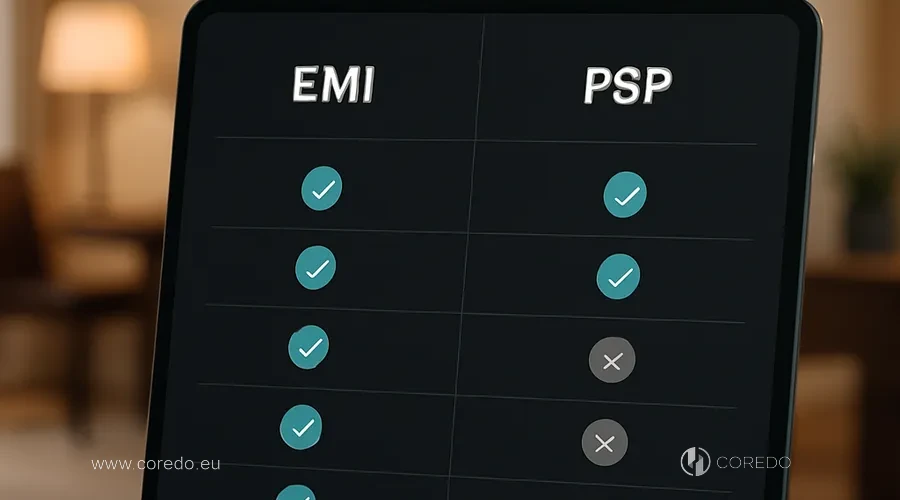
Выбор лицензии для финтеха зависит от специфики ваших услуг и требований к эмиссии электронных денег.
Когда нужна EMI лицензия
EMI лицензия необходима, если вы:
- Запускаете электронные кошельки, цифровой или онлайн-банк, мобильный кошелек с хранением средств, выпуском карт, интеграцией с международными платежными системами.
- Планируете масштабирование платежного сервиса: выход на международные рынки, работа с иностранными клиентами, предоставление IBAN.
- Строите финтех-платформу с эмиссией электронных денег - например, для SaaS, маркетплейса, криптоиндустрии или B2B/B2C сервисов.
Решение, разработанное в COREDO для европейского финтеха, позволило не только легально выпускать электронные деньги, но и интегрировать сервис с SEPA и SWIFT, что стало драйвером экспансии на рынки ЕС и Азии.
Когда нужна PSP-лицензия
PSP лицензия оптимальна, если:
- Ваша бизнес-модель предусматривает массовые платежи, переводы, обмен валют, выплату зарплаты - вы не храните средства клиентов, а лишь обеспечиваете их быстрое прохождение.
- Требуется быстрое Лицензирование и запуск: сроки получения PSP лицензии короче, а требования к уставному капиталу и комплаенсу ниже.
- Работа с международными клиентами: PSP лицензия подходит для сервисов массовых выплат, e-commerce, SaaS, фриланс-платформ и обменных пунктов.
Практика COREDO показала, что PSP лицензия - эффективный выбор для платформ, где приоритет скорость вывода продукта на рынок и гибкость в масштабировании.
EMI и PSP для международного бизнеса, примеры
EMI для стартапа с электронными кошельками: Один из клиентов COREDO - финтех-стартап из ЕС, получил EMI лицензию в Литве для запуска мультивалютных кошельков, интеграции с SEPA и выпуска собственных карт. Это позволило привлечь корпоративных клиентов из ЕС и Азии, а также обеспечить хранение средств с максимальной защитой.
PSP для платформы массовых платежей: Для SaaS-платформы, работающей с фрилансерами и подрядчиками по всему миру, команда COREDO реализовала проект по получению PSP лицензии в Чехии. Такой подход обеспечил быстрый запуск сервиса массовых выплат и минимальные издержки на комплаенс.
EMI vs PSP для e-commerce и маркетплейсов: Для крупных маркетплейсов и e-commerce сервисов EMI лицензия дает больше преимуществ за счет возможности эмиссии электронных денег, хранения средств и интеграции с международными платежными шлюзами. PSP лицензия - выбор для сервисов, где важна скорость расчетов и нет необходимости в хранении средств.
EMI и PSP: регулирование и требования в ЕС и мире
Регулирование и требования к EMI и PSP в ЕС и за рубежом представляют собой строгую систему норм, направленных на обеспечение устойчивости, прозрачности и безопасности финансовых операций. Для успешной работы на этом рынке компаниям необходимо внимательно учитывать минимальный уставный капитал, а также финансовые и организационные требования, установленные регуляторами ЕС и других юрисдикций.
Минимальный уставный капитал и требования к финансам
- EMI лицензия: минимальный уставный капитал - 350 000 EUR. Для малых EMI (sEMI), от 50 000 EUR, но с ограничениями по обороту и географии.
- PSP лицензия: минимальный уставный капитал зависит от услуг: 20 000 EUR только для денежных переводов, 50 000 EUR для услуг инициирования платежей, 125 000 EUR для полного спектра платежных услуг. Для малых PSP (sPI) - от 20 000 EUR, также с ограничениями по объему транзакций.
Команда COREDO всегда рекомендует учитывать не только формальные требования, но и рыночные ожидания: регуляторы часто обращают внимание на достаточность капитала относительно бизнес-плана и предполагаемых рисков.
Сроки получения лицензии
- EMI лицензия: от 6 до 12 месяцев, в зависимости от юрисдикции, сложности корпоративной структуры и полноты документации.
- PSP лицензия: от 3 до 6 месяцев, что позволяет быстрее запускать сервисы массовых платежей и международных переводов.
На практике COREDO сталкивалась с кейсами, когда при грамотной подготовке и взаимодействии с регулятором сроки получения PSP лицензии в Эстонии составляли менее 4 месяцев.
AML и KYC требования
- EMI лицензия: строгие AML (Anti-Money Laundering) и KYC (Know Your Customer) процедуры, обязательное внедрение CDD (Customer Due Diligence) и EDD (Enhanced Due Diligence), регулярные аудиты и отчетность.
- PSP лицензия: требования к AML и KYC также высоки, но объем внутреннего контроля и глубина проверок клиентов несколько ниже.
Реализованный в COREDO проект по AML-консалтингу для крупного платежного института в Словакии показал, что системный подход к compliance позволяет не только минимизировать регуляторные риски, но и повысить доверие со стороны банков и партнеров.
EMI и PSP: сравнение по юрисдикциям
Сравнение EMI и PSP в разных юрисдикциях показывает, как выбор страны влияет на возможности, стоимость и скорость получения лицензии. В каждой юрисдикции свои особенности регулирования, требования к капиталу и доступные сервисы для платежных организаций.
EMI и PSP в Литве
Литва - один из лидеров ЕС по количеству выданных EMI и PSP лицензий. Преимущества:
- Быстрые сроки рассмотрения заявок (6–9 месяцев для EMI, 3–5 месяцев для PSP).
- Прозрачные требования к уставному капиталу и корпоративной структуре.
- Развитая инфраструктура для финтеха.
Для масштабных B2B/B2C сервисов в Литве выгоднее выбирать EMI, для стартапов и сервисов массовых выплат - PSP.
EMI и PSP лицензии в Чехии
Чешский регулятор ориентирован на прозрачность и предсказуемость процедур. Особенности:
- Стабильные требования к уставному капиталу.
- Акцент на AML-процедуры и раскрытие бенефициарного контроля.
- Возможность регистрации как EMI, так и PSP с минимальными бюрократическими барьерами.
Решение, реализованное COREDO для платформы массовых платежей, подтвердило: PSP лицензия в Чехии - оптимальный выбор для быстрого запуска и масштабирования.
EMI и PSP в Эстонии
Эстония активно поддерживает финтех-стартапы:
- Упрощенные процедуры регистрации.
- Электронное взаимодействие с регулятором.
- Возможность получения e-Residency для иностранных учредителей.
Для компаний, ориентированных на международные платежи и электронные кошельки, EMI лицензия в Эстонии открывает широкие перспективы.
EMI и PSP в Сингапуре
Сингапур - один из самых технологичных и регулируемых рынков Азии:
- Жесткие требования к комплаенсу и финансовой отчетности.
- Высокий порог входа для EMI и PSP лицензий.
- Необходимость наличия местного директора и секретаря, прозрачная корпоративная структура.
Команда COREDO реализовала проект по регистрации платежной компании в Сингапуре для азиатского финтеха, что позволило клиенту легально работать с электронными деньгами и международными платежами, интегрироваться с локальными банками и платежными шлюзами.
Как зарегистрировать платежную компанию и получить лицензию?
Процесс регистрации платежной компании и получения лицензии требует четкой последовательности действий и точного соблюдения всех требований регуляторов.
Подготовка бизнес-модели и структуры корпорации
- выбор юрисдикции: анализ требований, сроков и стоимости лицензирования, особенностей регулирования.
- Разработка бизнес-модели: определение целевых рынков, платежных сценариев, интеграции с SEPA, SWIFT, IBAN.
- Корпоративная структура и бенефициарный контроль: раскрытие структуры владения, подготовка схемы управления, назначение ключевых лиц.
Четкая бизнес-модель и прозрачная структура - основа для успешного лицензирования.
Сбор документов для подачи заявки
- Финансовая отчетность: подготовка прогнозов, подтверждение источников капитала.
- Внутренние нормативные документы: AML/KYC политики, процедуры CDD и EDD, compliance-требования.
- Комплект документов для регулятора: устав, сведения о бенефициарах, резюме ключевых сотрудников.
Профессиональное сопровождение на этом этапе существенно снижает риск отказа.
Процесс подачи заявки и взаимодействие с регулятором
- Подача заявки: электронная или бумажная форма, в зависимости от юрисдикции.
- Взаимодействие с регулятором: ответы на запросы, предоставление дополнительных документов, участие в интервью.
- Аудит платежных систем: демонстрация соответствия внутренним и международным стандартам.
Грамотное взаимодействие с регулятором позволяет ускорить процесс лицензирования и избежать дополнительных проверок.
Открытие счета и запуск операций
- Банковское сопровождение: подбор банка, подготовка пакета документов, прохождение комплаенс-процедур.
- Открытие счета EMI/PSP: получение IBAN, интеграция с платежными шлюзами.
- Запуск операций: тестирование платежных сценариев, подключение клиентов, запуск массовых и международных платежей.
Комплексная поддержка на всех этапах обеспечивает успешный запуск и масштабирование бизнеса.
Выводы и рекомендации
- Как выбрать лицензию: EMI или PSP? Ориентируйтесь на бизнес-модель, планы по хранению средств, масштабирование и целевые рынки. Для электронных кошельков, цифровых банков и сервисов с хранением средств выбирайте EMI. Для массовых платежей, обмена валют и быстрых запусков - PSP.
- Практические шаги для регистрации и запуска: четкая бизнес-модель, прозрачная структура, качественная подготовка документов и профессиональное сопровождение - залог успешного лицензирования.
- Советы по минимизации рисков и соблюдению AML: внедряйте современные AML/KYC процедуры, регулярно обновляйте compliance-документы, инвестируйте в обучение сотрудников.
- Как выбрать надежного партнера для юридического сопровождения: обращайте внимание на опыт, экспертизу и наличие реализованных кейсов в вашей юрисдикции. Комплексный подход снижает регуляторные риски и ускоряет выход на рынок.
Часто задаваемые вопросы (FAQ)
Какие лицензии нужны для финансового бизнеса?
Для запуска финтех-сервиса в ЕС и за рубежом потребуется EMI или PSP лицензия, а также дополнительные разрешения для работы с криптовалютами, массовыми платежами, обменом валют.
Как открыть счет в иностранном банке?
Необходимо подготовить пакет документов (устав, корпоративная структура, сведения о бенефициарах), пройти комплаенс-процедуры и подтвердить легальность источников средств. Профессиональное сопровождение помогает пройти процесс на всех этапах.
Что такое AML и как его соблюдать?
AML (Anti-Money Laundering) - комплекс мер по предотвращению отмывания денег, включающий KYC, CDD, EDD, внутренние политики и регулярную отчетность. Для EMI и PSP внедрение эффективной AML-системы - обязательное требование регулятора.
Как защитить бизнес юридически?
Рекомендуется выстраивать прозрачную корпоративную структуру, внедрять внутренние нормативные документы, регулярно проводить аудит платежных систем и поддерживать актуальность compliance-процедур.
Как выбрать надежного консалтингового партнера?
Оценивайте опыт, экспертизу, наличие реализованных кейсов и прозрачность коммуникации. Комплексный подход обеспечивает долгосрочную устойчивость и минимизацию регуляторных рисков.